Pengesahan Perubahan APBD 2026 sebesar Rp 2,61 triliun menyisakan tanda tanya tajam: mulai dari selisih pencatatan SiLPA Rp 167,54 juta, defisit yang melebar akibat koreksi transfer pusat, hingga sorotan lambannya belanja modal.
PERSAHABATAN angka-angka dalam dokumen Perubahan Anggaran Pendapatan dan Belanja Daerah (P-APBD) Kabupaten Sumenep Tahun Anggaran 2026 rupanya tidak berjalan semulus ketukan palu pengesahan pada 24 Agustus 2026. Di balik nilai belanja daerah yang dipatok sekitar Rp 2,61 triliun, lembaran anggaran itu mengundang sorotan publik dan parlemen daerah—mulai dari dugaan selisih pencatatan Sisa Lebih Perhitungan Anggaran (SiLPA), defisit ratusan miliar rupiah, hingga lambannya realisasi belanja modal.
Dalam perspektif pengawasan publik dan kaidah jurnalistik yang berimbang, perdebatan atas P-APBD 2026 ini tidak bisa dibaca secara gegabah sebagai vonis pelanggaran hukum. Ia justru menjadi pintu masuk yang sah dan strategis untuk menguji akuntabilitas teknokratis pemerintah daerah serta efektivitas fungsi pengawasan Dewan Perwakilan Rakyat Daerah (DPRD) Kabupaten Sumenep.
Selisih SiLPA Rp 167,54 Juta dan Uji Akurasi Teknokratis
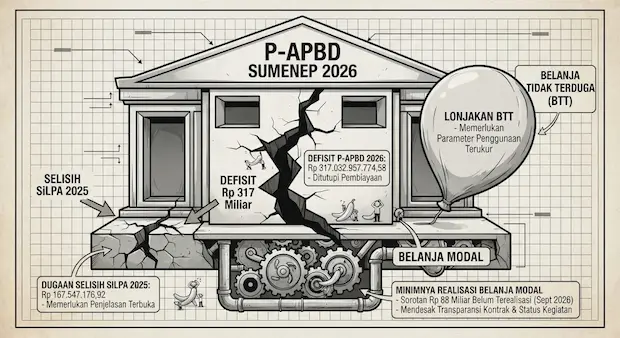
Sorotan paling spesifik datang dari kalangan masyarakat sipil pada awal November 2026. Berdasarkan laporan Lensa Jatim (5 November 2026) dan Detektif Jatim (6 November 2026), Presiden Fakta Foundation Moh. Nurul Hidayatullah menyoroti adanya perbedaan pencatatan angka SiLPA tahun anggaran 2025 pada pos penerimaan pembiayaan P-APBD 2026 sebesar Rp 167.547.176,92 (sekitar Rp 167,54 juta).
Dalam pengelolaan keuangan daerah, SiLPA merupakan selisih lebih realisasi penerimaan dan pengeluaran anggaran selama satu periode anggaran yang lazimnya menjadi salah satu instrumen pembiayaan daerah. Ketika muncul perbedaan angka sebesar Rp 167,54 juta antara dokumen atau perhitungan yang disorot dengan pos pembiayaan P-APBD, publik berhak meminta klarifikasi terbuka mengenai dasar pencatatannya: apakah perbedaan tersebut muncul akibat pemutakhiran data rekonsiliasi kas, penyesuaian pos akuntansi, atau kekeliruan entri teknokratis yang perlu segera diluruskan agar tidak mengganggu keandalan pelaporan keuangan daerah.
Defisit Rp 317,03 Miliar, Koreksi Transfer Pusat, dan Lonjakan BTT
Jauh sebelum isu selisih SiLPA mencuat ke ruang publik, dinamika perdebatan anggaran sebenarnya sudah mengemuka di ruang rapat DPRD pada pertengahan Agustus 2026. Seperti diberitakan WartaZone (18 Agustus 2026), sejumlah fraksi DPRD Sumenep mempertanyakan postur defisit anggaran sekaligus lonjakan Belanja Tidak Terduga (BTT) dalam pembahasan P-APBD 2026.
Struktur angka P-APBD 2026 memperlihatkan tekanan fiskal yang nyata. Pendapatan daerah dalam P-APBD ditetapkan sebesar Rp 2.296.380.038.957,35—turun sekitar Rp 175,16 miliar dibandingkan pagu awal sebesar Rp 2.471,54 miliar akibat penyesuaian atau penurunan dana transfer dari pemerintah pusat. Di sisi lain, belanja daerah ditetapkan sebesar Rp 2.613.412.996.731,93.
Selisih antara pendapatan dan belanja tersebut menciptakan defisit anggaran sebesar Rp 317.032.957.774,58 yang ditutup melalui pos pembiayaan. Secara regulasi, defisit APBD memang diperbolehkan sepanjang ditutup oleh pembiayaan neto positif sesuai ketentuan pengelolaan keuangan daerah. Namun, pertanyaannya bukan sekadar boleh atau tidak, melainkan seberapa realistis asumsi pembiayaan menutup lubang defisit tersebut, serta sejauh mana lonjakan BTT—pos yang secara sifat diperuntukkan bagi keadaan darurat, mendesak, atau tidak terduga—memiliki parameter penggunaan yang terukur dan tidak membuka ruang diskresi berlebihan.
Belanja Modal Rp 88 Miliar dan Tagihan Transparansi Kontrak
Masalah klasik lain yang membayangi pelaksanaan anggaran daerah pada paruh kedua tahun 2026 adalah kecepatan eksekusi belanja modal. DPRD Sumenep melalui Badan Anggaran (Banggar) mendesak transparansi dan percepatan realisasi anggaran setelah mencuat sorotan mengenai belanja modal yang belum terealisasi—termasuk catatan sekitar Rp 88 miliar belanja modal yang belum terserap pada September 2026.
Belanja modal merupakan pos vital karena berhubungan langsung dengan aset publik, infrastruktur, dan sarana pendukung layanan masyarakat. Ketika realisasinya tersendat memasuki triwulan ketiga hingga menjelang akhir tahun, risiko yang mengintai berlapis: mulai dari penumpukan pekerjaan fisik di akhir tahun yang rawan menurunkan mutu, potensi sisa anggaran yang tidak termanfaatkan optimal, hingga keterlambatan manfaat bagi warga. Karena itu, desakan Banggar agar pemerintah daerah membuka status kontrak, tahapan pengadaan, serta kendala spesifik tiap kegiatan menjadi langkah pengawasan yang relevan.
Menjaga Kritik Tetap Tajam dan Terukur
Dalam mengawal isu P-APBD 2026, ketepatan diksi dan verifikasi data menjadi benteng utama agar kritik publik tetap konstruktif sekaligus akurat secara hukum dan etika. Istilah seperti “dugaan selisih pencatatan”, “pertanyaan fraksi”, atau “desakan evaluasi realisasi” perlu ditempatkan secara proporsional berdasarkan dokumen resmi dan pernyataan narasumber yang terverifikasi, tanpa menyimpulkan adanya tindak pidana korupsi sebelum ada pemeriksaan audit berwenang (seperti Inspektorat, BPK, atau aparat penegak hukum).
Pada akhirnya, P-APBD 2026 Sumenep sebesar Rp 2,61 triliun sedang diuji bukan hanya oleh angka-angka di atas kertas, melainkan oleh keterbukaan informasi pemerintah daerah dalam menjawab selisih SiLPA, ketepatan tata kelola defisit dan BTT, serta ketegasan DPRD dan eksekutif memastikan belanja modal benar-benar menjadi infrastruktur yang bekerja bagi masyarakat.
News Editor :Ferry Arbania
Reporter: Tim Liputan Maduraexpose.com (Maduratani Network)